Dopo il tramonto dell’ITGI, si attendeva qualche segnale di appoggio da parte del Governo al TAP, l’infrastruttura superstite lungo il tracciato sud del corridoio destinato a trasportare il gas azerbaigiano di Shah Deniz II in UE, probabilmente dopo il 2018.
Come riportato dal Velino, l’8 e 9 luglio i sottosegretari agli Esteri, Marta Dassù, sottosegretario agli Esteri, e Claudio De Vincenti, omologo al MSE, hanno effettuato una missione congiunta a Baku per incontrare i vertici del governo azerbaigiano, incluso il presidente Ilham Aliyev.
Sul tavolo di certo i temi energetici, visto che nel 2011 l’Azerbaigian è stato il primo fornitore di greggio dell’Italia. Importante per la sicurezza energetica italiana è sicuramente anche il fronte del gas naturale, visto che proprio dall’Azerbaigian potrebbe arrivare 10 Gmc di gas all’anno, in grado di aumentare sia la concorrenzialità del mercato finale, sia la resilienza del sistema nazionale di approvvigionamento. Si spera quindi che il Governo di Roma, dopo un lungo sostegno al progetto avversario, l’ITGI, abbia finalmente iniziato a mettere tutto il proprio peso a favore del TAP.
L’Italia ha parecchio da perdere: entro l’anno prossimo, i soci del consorzio di Shah Deniz (BP, Statoil e Socar) dovranno decidere se destinare il gas all’Italia oppure se favorire il Nabucco West e far arrivare il gas azerbaigiano in Austria, con evidenti ricadute negative per i consumatori italiani (un po’ meno per qualche operatore nostrano, ma questo è un altro discorso). Speriamo che il governo si dimostri all’altezza, elezioni permettendo.

 da Matteo Verda, Sicurezza energetica e politica estera. L’esperienza europea nel post-Guerra Fredda (2012, in pubblicazione)
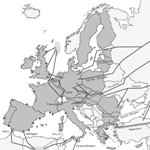 Nord Stream II: 27,5 miliardi di metri cubi (Gmc). South Stream: 60 Gmc. Nabucco: 30 Gmc. Galsi: 8 Gmc. TAP: 10 Gmc. Rigassificatori: diverse decine di Gmc. I progetti di infrastrutture fioriscono, ma altrettanto non si può dire dei consumi di gas: secondo i dati Eurogas, l’associazione delle imprese europee del settore, i consumi europei continuano la loro altalena. 517 Gmc nel 2008, quando la crisi iniziava a fare capolino, 487 Gmc nell’anno orribile 2009, 522 Gmc nel 2010, quando si osava pensare che forse il peggio fosse passato, per poi tornare giù fino a 495 Gmc nel 2011.